模擬交易練習
買進之後看什麼?成本、浮盈虧與現金
持倉賺錢、帳戶變富與現金足夠,是三個不同問題。用一份簡單帳戶拆解遊戲主畫面的數字。
金融資產不等於可用現金
金融資產由現金與持倉淨值組成;有空單時還要扣除相應負債。房產淨值另計,因此「總淨值(含房)」可以很高,現金仍可能不夠支付日常支出。
官方劇本的薪資屬於外部收入,不是選股績效。若帳戶從 400,000 元變成 450,000 元,期間又剛好存入 50,000 元,不能直接說投資賺了 50,000 元。
平均成本如何移動
假設先以 100 元買入 1,000 股,再以 120 元買入 1,000 股,忽略費用時平均成本為 110 元。若市價是 115 元,2,000 股的帳面價差為 10,000 元,而不是每一筆都獲利。
部分賣出後,移動平均成本法通常保留剩餘持倉的平均成本。本站多單與空單分開記錄;配股或分割也會改變股數與單位成本。不要拿股票分割前的每股成本直接與分割後價格比較。
浮盈虧提醒是檢查點
持倉提醒按多單、空單與持倉階段區分。到達門檻時,先確認提醒指的是哪一筆方向、目前多少股,以及用的是哪一份成本。提醒不是自動買賣指令。
看見虧損門檻後,可以核對原本退出條件,而不是立刻把門檻移遠。看見獲利提醒,也不代表下一天必定回跌;提醒只是在當下請你重新審視決策。
每天花一分鐘核帳
順序可以固定為:先看現金,再看金融資產,再看單檔損益,最後看日誌。若數字不一致,查交易費用、股息、配股、生活收入與支出。
已實現損益與未實現損益不能重複相加;賣出取得的全部價金也不是全部獲利,其中包含原本投入的本金。
為什麼這樣設計
多單與空單分開計算成本,是為了讓玩家看見「收到現金」和「淨值增加」不是同一件事,也避免用相反方向的部位掩蓋風險。
常見誤解與真實券商差異
常見誤解是把賣出或放空收到的全部價金算成獲利,或把股息、股數調整和價格跳空重複算進損益。先看現金、持股、負債和成本四項,才能核對。
券商帳戶還會有融資融券、借券費、保證金、利息與稅務等欄位。本遊戲的持倉成本是學習用簡化帳,不是券商對帳單。
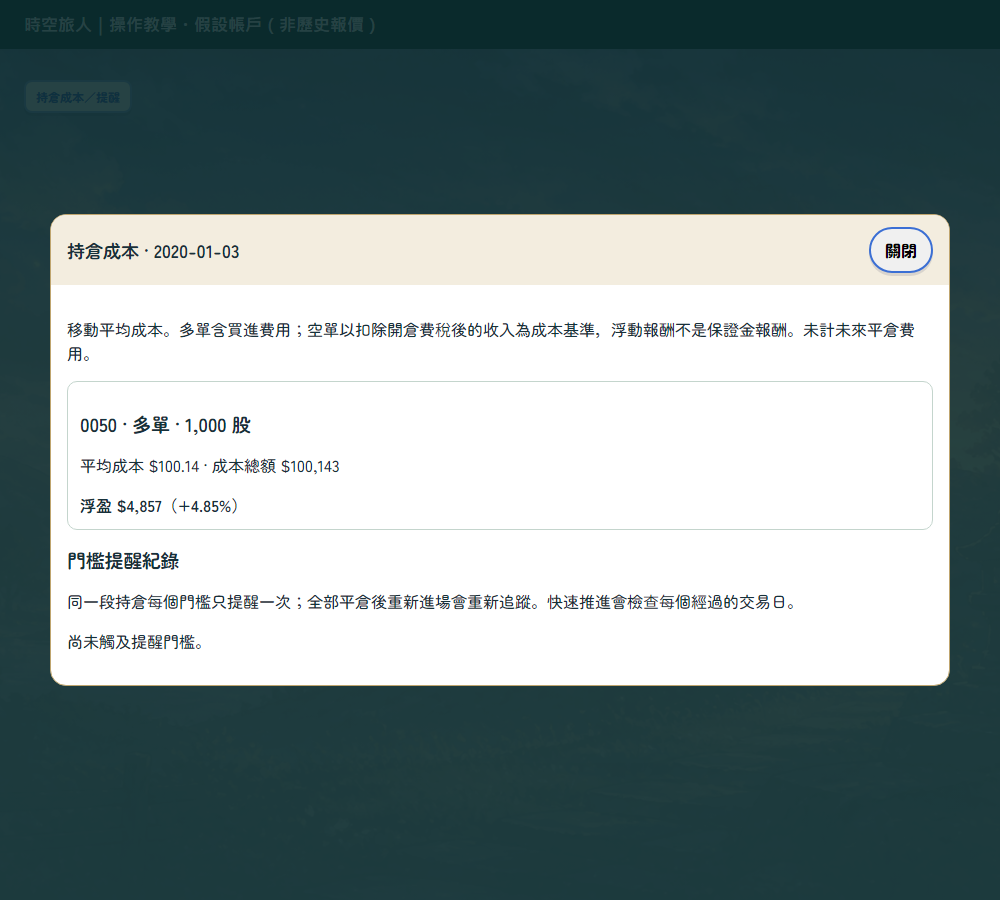
操作圖:同一筆多單的三種金額
示範帳戶買一張、成交價 100 元、買進費用 143 元,之後觀察價 105 元。總成本 100,143 元,平均成本 100.143 元,市值 105,000 元,浮盈 4,857 元。浮盈尚未扣未來賣出費稅。
把金融資產與現金接起來
沿用這筆交易,若沒有其他收支,現金仍為 299,857 元,金融資產為 299,857+105,000=404,857 元。你有浮盈,但沒有多出可花用的 4,857 元現金,必須賣出才會實現並再付交易成本。
每天用「上日現金+今日收入-今日支出+交易現金變動」核對當日現金。股票市值則用當日價格乘股數;把這兩條帳分開,才能找出差額。
發現差異時先查什麼
股數不一致先查分割、配股與部分成交;成本不一致先查費用與加碼;現金不一致先查薪資、股息、研究費與生活支出。空單請單獨核對,不把賣出收到的價金當作收益。舊檔交易紀錄不足時顯示未知,比猜一個成本更可靠。
到遊戲裡練習
打開「持倉成本/提醒」,比較同一標的加碼前後的股數與平均成本。再檢查當天交易紀錄,寫出現金減少與持股增加的對應關係。
閱讀範圍
本文的假設算例只用來拆解帳戶變化,不是歷史績效或交易建議。實際遊戲結果會受到日期、費用、成交規則與公司行動影響;練習目的是讓決策可以被檢討,不是找出保證獲利的答案。
資料來源與延伸閱讀
相關頁面
時空旅人提供歷史股市模擬交易與策略練習,僅供教育與研究,不構成投資、交易或財務建議,亦非對特定證券之推薦。過往路徑不代表未來表現。內容以繁體中文為主,正式站 https://ttbacktest.com